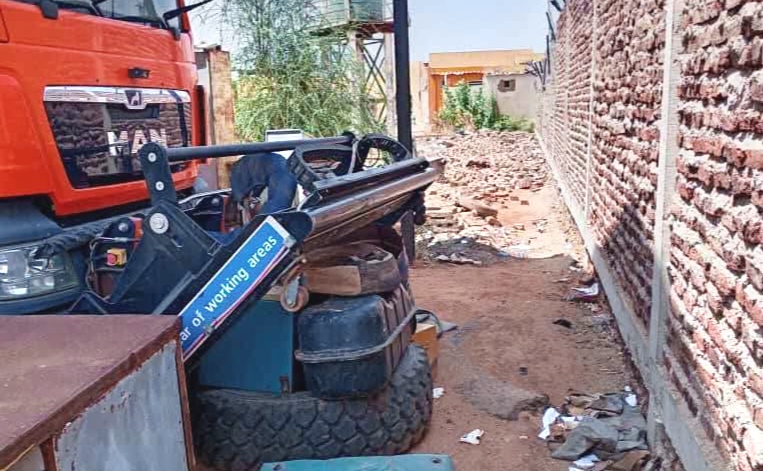
بقلم : مصطفى سليمان
في مطار الخرطوم لا تبدو المفارقة هذه المرة في الطائرات ولا في حركة المدرجات. المفارقة تقف على الأرض نفسها.
سور بتكلفة تُقدّر بالمليارات ينهار بفعل الرياح ويسقط فوق عربة مخصصة لإزالة المطاط من مدرج المطار. والعربة نفسها بحسب مصادر لم تدخل الخدمة منذ شرائها.
لكن الحادثة لا ينبغي أن تُختزل في سؤال عن قوة الرياح أو جودة البناء. فالمشهد يفتح ملفاً أوسع يتعلق بكيفية التعاقد والتنفيذ والاستلام والصرف والرقابة على المشروعات والمعدات داخل مطار يفترض أن تكون السلامة التشغيلية فيه أولوية.
فبحسب معلومات وردت إلينا فإن منفذ أعمال السور أنهى إحدى مراحل المشروع وطالب بمستحقاته. وعند بدء إجراءات الصرف طُلب منه تقديم فاتورة ورقم ضريبي ، وكانت الإجابة منه بأنه لا يملك لا فاتورة ضريبية ولا رقم ضريبي .
وهنا تبدأ الأسئلة المشروعة :
هل كان منفذ العمل مستوفياً منذ البداية للمتطلبات القانونية والضريبية اللازمة للتعاقد معه؟
وإذا لم يكن يمتلك فاتورة أو رقماً ضريبياً فكيف تم التعاقد معه أصلاً؟
وكيف كان يفترض أن تتم عملية صرف مستحقاته؟
و بحسب معلوماتنا فإن معالجة الأمر انتهت إلى الاستعانة بطرف آخر لإصدار فاتورة ثم صدر الشيك باسمه.
وهنا تصبح التساؤلات أكثر دقة ومشروعية :
هل نفذ الطرف الذي صدرت باسمه الفاتورة الأعمال فعلياً؟
إذا كان قد نفذها فأين العقد ومحاضر التنفيذ والاستلام التي تثبت ذلك؟
وإذا لم ينفذها فمن نفذ الأعمال فعلياً؟
ولماذا صدر الشيك باسم طرف آخر؟
ومن اعتمد الفاتورة؟
ومن أجاز الصرف؟
وهل توجد علاقة تعاقدية أو مالية بين من نفذ الأعمال فعلياً ومن صدر الشيك باسمه؟
هذه الأسئلة لا تمثل اتهاماً لأي شخص ولا تثبت بذاتها وقوع مخالفة ، لكنها أسئلة مشروعة لا يمكن حسمها بالروايات الشفهية وحدها ، لكن مراجعة المستندات ذات الصلة بالواقعة قادرة على الإجابة .
ففي أي مشروع يفترض أن تكون السلسلة واضحة:
تعاقد → تنفيذ → فاتورة → فحص → استلام « شهادة إنجاز » → اعتماد → صرف.
وأي حلقة غير واضحة في هذه السلسلة فإنها تستحق المراجعة.
لكن حتى إذا افترضنا أن الإجراءات المالية والإدارية كانت سليمة بالكامل يبقى السؤال الأخطر:
كيف انهار سور بهذه الكلفة؟
هل نُفذت الأعمال وفق المواصفات الفنية؟
هل أُجريت اختبارات الجودة والسلامة؟
هل يوجد محضر استلام فني ونهائي؟
هل تم توثيق المواد المستخدمة في البناء؟
هل أجريت معاينة هندسية لموقع الانهيار؟
وهل أُعد تقرير فني يحدد السبب الحقيقي للانهيار؟
وإذا ثبت وجود خلل في التصميم أو التنفيذ فمن يتحمل تكلفة إعادة البناء؟
ثم تأتي المفارقة الثانية …
العربة التي سقط عليها السور مخصصة لإزالة المطاط من مدرج المطار . وبحسب المعلومات المتاحة لنا فإنها لم تدخل الخدمة منذ شرائها.
وهنا أيضاً لا نحتاج إلى اتهام أحد ، نحتاج فقط إلى إجابات شفافة :
لماذا لم تدخل العربة الخدمة؟
هل تم استلامها وفق المواصفات؟
هل خضعت للفحص والتجربة قبل الاستلام؟
هل تم تدريب العاملين على تشغيلها؟
هل تتوفر لها قطع الغيار والصيانة؟
وإذا كانت غير صالحة للتشغيل منذ البداية فكيف تم استلامها؟
وإذا كانت صالحة فلماذا بقيت خارج الخدمة؟
إن المشهد ليس مجرد سور انهار فوق عربة ، إنه مشهد يستحق أن يفتح ملفاً كاملاً حول إدارة المشروعات والمشتريات والاستلام والصرف والمعدات داخل مطار الخرطوم.
والمطلوب هنا ليس رواية مضادة ولا اتهاماً جاهزاً ..المطلوب هو مراجعة المستندات:
العقد
الفاتورة
الرقم الضريبي
محاضر التنفيذ
محاضر الاستلام
الشيك
محاضر الفحص الفني
مستندات شراء العربة
وتقرير أسباب انهيار السور.
إذا كانت الإجراءات سليمة فالمستندات قادرة على إثبات ذلك ، وإذا كانت هناك أخطاء إدارية أو مالية أو فنية فالمستندات قادرة أيضاً على كشفها.
وفي النهاية تبقى المفارقة التي تختصر القصة كلها:
العربة التي كان يفترض أن تتحرك على المدرج لإزالة المطاط لم تتحرك منذ شرائها .. والسور الذي كان يفترض أن يبقى ثابتاً هو الذي تحرك.
وهنا لا يعود السؤال عن سور وعربة فقط .. السؤال يصبح: ماذا يحدث خلف أسوار مطار الخرطوم؟ …