تقرير: أمين محمد الأمين
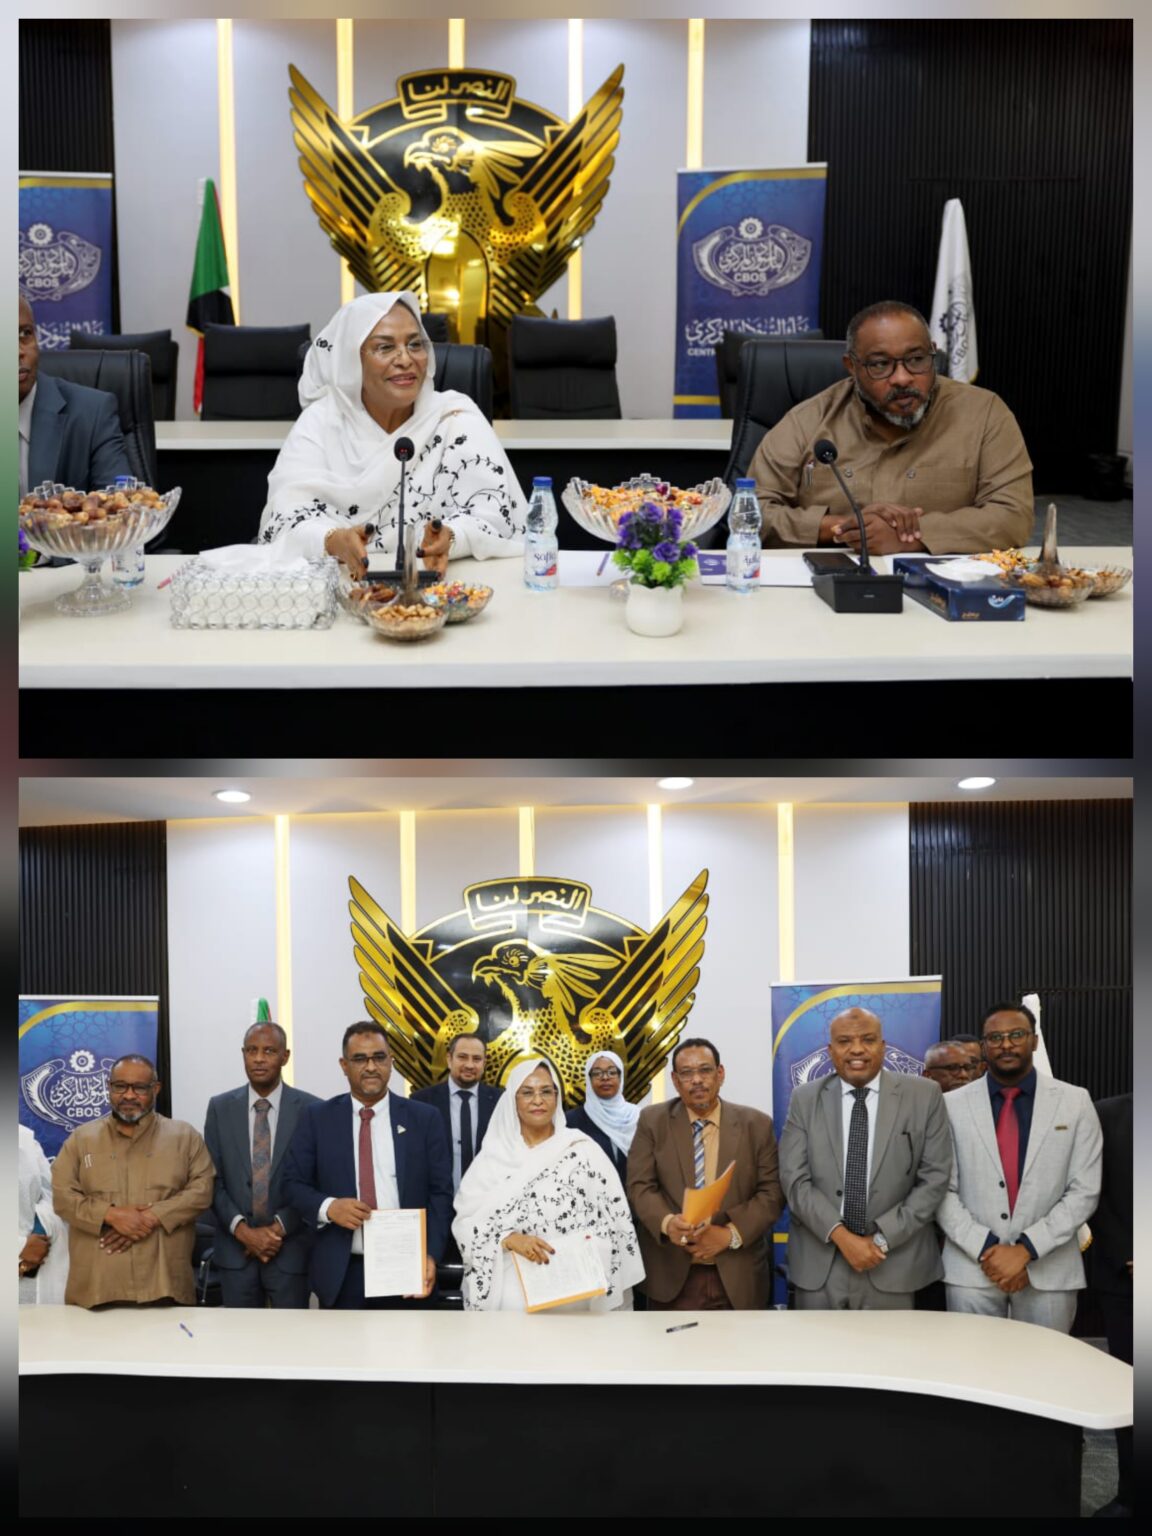
في خطوة استراتيجية لتحديث البنية التحتية للقطاع المصرفي، شهدت محافظ بنك السودان المركزي، الأستاذة آمنة ميرغني حسن التوم، توقيع عقد إنشاء نظام الدفع اللحظي القومي (NIPS) بين البنك المركزي، والشركة الوطنية التقنية (NTC)، وشركة الخدمات المصرفية الإلكترونية (EBS). ويهدف النظام الجديد إلى ربط المصارف والمحافظ الإلكترونية لتنفيذ التحويلات المالية البينية بشكل فوري وآمن على مدار الساعة (24/7)، بما يدعم الحركة التجارية ويعزز الشمول المالي. غير أن هذه الخطوة فتحت نقاشاً اقتصادياً واسعاً حول جدوى المشروع ومآلاته في ظل أزمة نقدية ومصرفية مركبة؛ حيث تتقاطع طموحات السرعة مع تحديات الثقة والسياسة النقدية والجاهزية التقنية.
أزمة أولويات
رأى عضو اللجنة المركزية للحزب الشيوعي السوداني، كمال كرار، أن نظام الدفع اللحظي يمثل نظرياً عملية تحديث مصرفية تقلل الحاجة للأوراق النقدية وتساعد على استخدام الأرصدة بكفاءة أكبر، مستدركاً بأن الجهاز المصرفي والاقتصاد يواجهان مشكلات عميقة تتجاوز التحديث التقني. وأكد كرار أن الأولوية القصوى ليست لتحديث الدفع بل لإنقاذ الجنيه السوداني من الدرك الذي وصل إليه، مشدداً على أن التطوير الإلكتروني لا يعيد الثقة في البنوك. وأوضح أن المصارف والعملة الوطنية يواجهان أزمة مركبة ترتبط بالحرب، وتدهور الإنتاج، وانهيار الثقة، والتوسع في التعاملات خارج النظام الرسمي وتعدد مراكز السيطرة النقدية، مما أضعف قدرة البنوك على تعبئة المدخرات وإدارة الكتلة النقدية في ظل التضخم وتراجع سعر الصرف.
انكماش التمويل
وبيّن كرار أن المشكلة الأكبر تكمن في انحراف البنوك عن دورها الأساسي المتمثل في تقديم التمويل الإنتاجي الميسر لا الاكتفاء بتسهيل الدفع؛ إذ دفعت الحرب وارتفاع المخاطر وتراجع الضمانات المصارف للتحفظ، وهو ما يتفاقم بفعل التضخم وتآكل العملة وصعوبة تقييم الائتمان، ليؤدي إلى انكماش التمويل اللازم لإعادة تشغيل المصانع والمزارع. ولفت إلى أن الجزء الأكبر من الكتلة النقدية سيظل خارج البنوك لأن الناس يفضلون في ظل الانهيار الاقتصادي تحويل أرصدتهم إلى عقارات وذهب لحفظ قيمتها، معتبراً أن ارتباك المشهد الاقتصادي انسحب على البنك المركزي ليبحث عن «إنجازات هلامية» وسط فشل سياساته النقدية، ومحذراً من تعثر النظام نفسه بسبب مشاكل الاتصالات وانقطاع الكهرباء وتكرار التبرير المعهود «الشبكة طشت».
ثقل رقمي
من جانبه، أوضح الخبير المصرفي وليد دليل أن المشروع ليس وليد اللحظة، بل طُرح عبر مناقصة عامة حصرها المركزي في الحلول البرمجية مع توليه توفير العتاد، مما يجعله شريكاً في البنية ويرفع سقف التوقعات. وأشار إلى أن الحرب وتشوهات السيولة فرضا التحول الرقمي فرضاً، حتى صارت التحويلات سائدة في أسواق أم درمان رغم تعطلها أحياناً تحت الضغط. واستشهد بارتفاع معاملات التحويل بين الحسابات عبر الرقم المصرفي الأساسي من 92.8 مليون معاملة في 2025 إلى 141.46 مليوناً في النصف الأول من 2026 بنمو 52.44%، ليبلغ المجموع نحو 234 مليون معاملة بمعدل 780 ألف معاملة يومياً تمر عبر بنية واحدة. ولفت إلى تنفيذ EBS أكثر من مئة مليون معاملة بين يناير ومايو 2026 وترقية المنصة لربط 26 مصرفاً، وتجاوز تنزيلات تطبيق «بنكك» عشرة ملايين على غوغل بلاي، مؤكداً أن القنوات الرقمية باتت العمود الفقري للتجارة والرواتب وشراء الخبز.
مكامن الخلل
وشخّص دليل الخلل في وصول هذه البنية تحت الضغط ودون تخطيط مسبق، مذكراً بتوقف المحول القومي لأكثر من ثلاث سنوات قبل إعادة تشغيله في أغسطس 2026 بدءاً ببنك أمدرمان الوطني، ومنبهاً إلى أن تعطل «بنكك» كشف مخاطر الاعتماد على منصة واحدة مع محدودية الدفع بلا إنترنت (USSD) رغم ضوابط مارس 2026، مما يجعل التحدي في استمرارية التشغيل البيني لا في السرعة وحدها. وبيّن أن النظام اللحظي قادر على تقصير دورة الدفع وتقليل الحاجة للكاش وتوسيع الشمول المالي عبر ربط البنوك بالمحافظ، على غرار تجربة مصر التي تجاوز فيها عملاء «إنستا باي» 24 مليون عميل و2.4 مليار معاملة بنحو 7 تريليونات جنيه حتى سبتمبر 2026، وإن كانت ظروف مصر أيسر بكثير.
ضمانات ورقابة
وحدد الخبير المصرفي خمسة شروط لنجاح النظام السوداني: إعلان جداول زمنية للربط، والعمل من مركزين بمرونة ونسخ احتياطية لتجنب الشلل الكامل بخلل واحد، وشمول USSD والوكلاء والمحافظ الصغيرة منذ البداية لمنع الاحتكار، وتطبيق ضوابط مبكرة لمكافحة الاحتيال لأن التحويل اللحظي غالباً لا رجعة فيه، ومراجعة سقف التحويل اليومي العالق عند 15 مليون جنيه. كما دعا المركزي لفرض رقابة وتدقيق مستقل وإعلان مؤشرات أداء دورية على شركة EBS التي باتت تدير المحول القومي وسويفت والتحويلات المحلية، مختتماً بأن المستقبل مفتوح على سيناريوهين: إما تنفيذ منضبط ينشط التجارة الإلكترونية وتحويلات المغتربين الرسمية ويزيل بطء انتقال المال، أو تأخر وأعطال تبقي المواطن رهينة تطبيق واحد.